Выручка растет, клиентов становится больше, а денег на развитие бизнеса по-прежнему не хватает. Возможно, компания слишком много тратит на закупки, рекламу, скидки или обслуживание заказов. Чтобы понять, сколько прибыли приносит каждый рубль продаж, и какие расходы мешают бизнесу зарабатывать больше, рассчитывают рентабельность продаж.
В статье разберем, что такое рентабельность продаж, по каким формулам ее считают, как выполнить расчет на реальном примере и что делать, если показатель просел.
Что такое рентабельность продаж
Рентабельность продаж — это доля прибыли в выручке компании. Показатель отвечает на простой вопрос: сколько копеек прибыли остается с каждого рубля, который заплатили покупатели.
Например, при рентабельности 12%, из каждых 100 рублей выручки 12 рублей составляют прибыль.
Английское название показателя — Return on Sales, сокращенно ROS. Рентабельность продаж — это относительный показатель, поэтому по нему удобно сравнивать разные периоды, товары, филиалы и компании. Абсолютная прибыль в рублях такого сравнения не дает: крупная компания может зарабатывать больше в абсолютном выражении, при этом эффективность ее продаж будет ниже, чем у чем у компании меньшего размера.
Зачем считать рентабельность продаж
Выручка не показывает, насколько эффективно компания зарабатывает. Компания может продавать все больше и зарабатывать все меньше: из-за скидок, роста закупочных цен или увеличения расходов.
Расчет рентабельности помогает:
- увидеть, как меняется доля прибыли в выручке;
- оценить, окупились ли скидки и акции;
- выявить товары, каналы и направления с низкой или отрицательной рентабельностью;
- сравнить эффективность работы филиалов и отделов;
- дополнить оценку финансового состояния компании и обосновать управленческие решения перед инвесторами или банком.
Формула расчета рентабельности продаж
Базовая формула рентабельности продаж выглядит так:
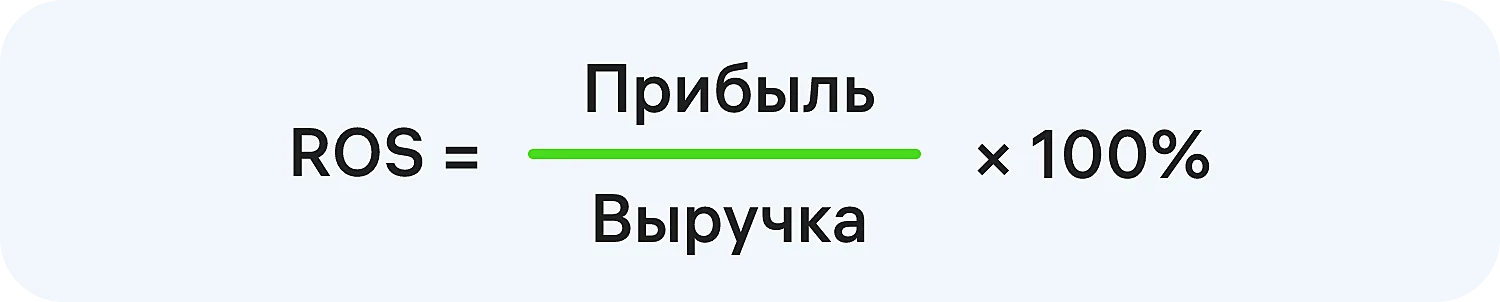
Какая именно прибыль стоит в числителе, зависит от задачи анализа. Можно оценить результат после вычета только себестоимости, после покрытия основных операционных расходов или после всех расходов и налогов.
Поэтому формула расчета рентабельности продаж зависит от выбранного вида прибыли.
| Вид рентабельности | Формула | Что показывает |
|---|---|---|
По валовой прибыли | Валовая прибыль / Выручка × 100% | Сколько остается после вычета себестоимости продаж |
По маржинальной прибыли | Маржинальная прибыль / Выручка × 100% | Какая доля выручки остается после переменных затрат и доступна для покрытия постоянных расходов |
По прибыли от продаж | Прибыль от продаж / Выручка × 100% | Какая доля выручки остается после вычета себестоимости продаж, коммерческих и управленческих расходов |
По чистой прибыли | Чистая прибыль / Выручка × 100% | Какая доля выручки остается в виде чистой прибыли после учета финансовых результатов, прочих доходов и расходов, а также налога на прибыль |
Рассмотрим каждый вариант подробнее.
Рентабельность по валовой прибыли показывает, насколько эффективно компания управляет себестоимостью товаров или услуг. Если показатель снижается, это может быть связано с ростом закупочных или производственных затрат, снижением цен, увеличением скидок и акций, изменением ассортимента или структуры себестоимости.
Рентабельность по маржинальной прибыли используют преимущественно в управленческом учете. Маржинальную прибыль рассчитывают как разницу между выручкой и переменными затратами:
Маржинальная прибыль = Выручка − Переменные затраты.
Показатель помогает оценить, какая часть выручки остается после покрытия переменных затрат и может направляться на оплату постоянных расходов. После их покрытия формируется прибыль. Поэтому маржинальную рентабельность удобно использовать при анализе ассортимента, ценообразования, скидок и расчете точки безубыточности.
В отличие от валовой и чистой прибыли, маржинальную прибыль нельзя напрямую взять из стандартного отчета о финансовых результатах. Для расчета нужна управленческая отчетность с разделением затрат на постоянные и переменные.
Рентабельность по прибыли от продаж характеризует операционную эффективность бизнеса. Она показывает, сколько прибыли от основной деятельности приходится на рубль выручки после вычета себестоимости продаж, коммерческих и управленческих расходов.
Этот показатель близок к классическому Return on Sales (ROS), который в международной финансовой аналитике обычно рассчитывают по операционной прибыли. Однако российская прибыль от продаж и операционная прибыль в международной отчетности не всегда совпадают.
Рентабельность по прибыли от продаж позволяет оценить эффективность основной деятельности до учета процентов к уплате и налога на прибыль.
Чистая рентабельность продаж — наиболее комплексный вариант: она учитывает не только операционные затраты, но и проценты по кредитам, прочие доходы и расходы, налог на прибыль, а также результат от прекращаемой деятельности, если он есть.
Как правило, она ниже валовой и операционной рентабельности, но не всегда: на итоговый результат могут влиять значительные прочие доходы, курсовые разницы или доходы от участия в других организациях.
Чтобы не запутаться и корректно сравнивать показатели, в отчетах всегда указывайте, по какой именно прибыли выполнен расчет. Для анализа основной деятельности удобно использовать прибыль от продаж, а для оценки итоговой эффективности бизнеса — чистую прибыль.
Чтобы понять, как рассчитывается рентабельность продаж по данным российской бухгалтерской отчетности, достаточно четырех строк отчета о финансовых результатах:
- выручка — код 2110;
- валовая прибыль — код 2100;
- прибыль от продаж — код 2200;
- чистая прибыль — код 2400.
Коды соответствуют форме отчета по ФСБУ 4/2023 с изменениями, обязательными для годовой бухгалтерской отчетности начиная с 2025 года.
При расчете соблюдайте два правила:
1. Используйте выручку без НДС. В бухгалтерской отчетности выручка по строке 2110 уже отражается за вычетом НДС, акцизов и аналогичных обязательных платежей. Повторно вычитать их не нужно.
2. Берите прибыль и выручку за один период. Например, нельзя делить квартальную прибыль на годовую выручку.
3. Соблюдайте единую методику расчета. Если сравниваете показатели за несколько периодов или между подразделениями, используйте один и тот же вид прибыли и одинаковый подход к учету затрат.
4. Учитывайте сезонность и разовые операции. Крупная разовая продажа актива или необычно высокие расходы могут существенно повлиять на рентабельность. Поэтому при анализе динамики важно отделять результаты основной деятельности от разовых факторов.
Пошаговая инструкция: как посчитать рентабельность продаж
Разберем расчет рентабельности продаж на примере интернет-магазина. Предположим, за месяц компания получила 5 млн рублей выручки. Чтобы понять, насколько эффективно работает бизнес, нужно определить, какая часть этой суммы остается в виде прибыли.
Для начала соберем данные о доходах и расходах за месяц.
| Показатель | Сумма |
|---|---|
Выручка без НДС | 5 000 000 ₽ |
Себестоимость проданных товаров | 3 000 000 ₽ |
Валовая прибыль | 2 000 000 ₽ |
Коммерческие расходы | 450 000 ₽ |
Управленческие расходы | 650 000 ₽ |
Прибыль от продаж | 900 000 ₽ |
Проценты по кредитам | 100 000 ₽ |
Прочие расходы | 50 000 ₽ |
Налог на прибыль | 187 500 ₽ |
Чистая прибыль | 562 500 ₽ |
Для простоты предположим, что налоговая база равна прибыли до налогообложения, компания применяет общую ставку налога на прибыль 25%, а налоговые корректировки и отложенные налоговые активы и обязательства отсутствуют.
Теперь выполним расчет по нескольким формулам.
Шаг 1. Рассчитаем рентабельность по валовой прибыли.
Валовая прибыль показывает, сколько денег остается после вычета себестоимости проданных товаров.
2 000 000 / 5 000 000 × 100% = 40%.
Значит, с каждого рубля выручки магазин получает 40 копеек валовой прибыли. Однако этой суммы недостаточно, чтобы оценить итоговую эффективность бизнеса: впереди коммерческие, управленческие и другие расходы.
Шаг 2. Рассчитаем рентабельность по прибыли от продаж.
Для этого используем прибыль от продаж — 900 000 рублей. Она учитывает не только себестоимость товаров, но и коммерческие и управленческие расходы.
900 000 / 5 000 000 × 100% = 18%.
После покрытия себестоимости, коммерческих и управленческих расходов остается 18 копеек прибыли от продаж с каждого рубля выручки. Это позволяет оценить эффективность основной деятельности до процентов по кредитам, прочих доходов и расходов, а также налога на прибыль.
Шаг 3. Рассчитаем чистую рентабельность продаж.
Теперь возьмем чистую прибыль — 562 500 рублей. Она учитывает проценты по кредитам, прочие расходы и налог на прибыль.
562 500 / 5 000 000 × 100% = 11,25%.
Таким образом, на каждый рубль выручки приходится 11,25 копейки чистой прибыли.
Шаг 4. Сравним результаты.
| Показатель | Рентабельность |
|---|---|
По валовой прибыли | 40% |
По прибыли от продаж | 18% |
По чистой прибыли | 11,25% |
Валовая рентабельность магазина составляет 40%. Это означает, что после вычета себестоимости товаров у компании остается 40 копеек с каждого рубля выручки. Однако для оценки итоговой эффективности бизнеса нужно учитывать и остальные расходы. После их вычета чистая рентабельность составляет 11,25%.
Разница между рентабельностью по прибыли от продаж и чистой рентабельностью составляет 6,75 процентных пункта: 18% − 11,25% = 6,75 п. п.
Владельцу бизнеса стоит отдельно проанализировать статьи расходов за несколько периодов. Такой анализ поможет не просто узнать, сколько компания зарабатывает, но и понять, какие факторы снижают итоговую чистую рентабельность.
Важно помнить, что нет нормативного универсального значения рентабельности, которое подходило бы всем компаниям.
Нормальная рентабельность продаж зависит от отрасли, бизнес-модели, структуры затрат, ценовой политики и конкуренции.
Например, в розничной торговле часто используется модель с высоким оборотом и относительно невысокой маржой с каждой продажи. Но показатели различаются в зависимости от направления: продуктовый ритейл обычно работает с более низкой валовой маржой, чем, например, магазины одежды или косметики.
Компании в сфере информационных технологий, особенно зрелые SaaS-бизнесы, нередко имеют высокую валовую рентабельность. Это связано с особенностями бизнес-модели: после создания программного продукта обслуживание дополнительного клиента часто обходится относительно недорого.
Однако значительные расходы на разработку, маркетинг и продажи могут снижать операционную и чистую рентабельность. Поэтому даже быстрорастущие IT-компании не всегда показывают высокую чистую прибыль.
Таким образом, рентабельность 5% для одного бизнеса может быть хорошим результатом, а для другого — признаком финансовых проблем.
Как оценить показатель рентабельности продаж для своего бизнеса
Есть три основных ориентира.
1. Сравните показатель с предыдущими периодами
Рассчитайте рентабельность продаж за последние 3–6 месяцев или несколько кварталов. Если она растет, а прибыль увеличивается не только в абсолютных цифрах, то это положительный сигнал.
Если выручка растет, но рентабельность постепенно снижается, проверьте себестоимость, скидки и коммерческие расходы. Возможно, компания привлекает больше клиентов, но тратит на каждую продажу слишком много.
Важно смотреть не только на процент, но и на абсолютную прибыль. Например, рентабельность может снизиться с 20% до 15%, но прибыль — вырасти, если выручка выросла значительно. Это не обязательно плохо: иногда компания сознательно снижает маржинальность ради масштаба. Однако, если прибыль в абсолютном выражении тоже падает, нужно разбираться в причинах.
2. Сравните результаты с компаниями своей отрасли
Для этого можно использовать финансовую отчетность конкурентов и среднеотраслевые показатели ФНС. Важно сравнивать одинаковые показатели: операционную рентабельность с операционной, а чистую — с чистой.
Например, по данным ФНС за 2025 год, средняя рентабельность проданных товаров, продукции, работ и услуг составила 10,9%. Для розничной торговли этот показатель равен 5,8%, для производства пищевых продуктов — 9,4%, для деятельности в области информации и связи — 15,4%.
Но есть важный нюанс: ФНС рассчитывает этот показатель как отношение финансового результата от продаж к себестоимости проданных товаров, продукции, работ и услуг с учетом коммерческих и управленческих расходов. Знаменателем здесь выступают затраты, а не выручка.
Поэтому такой показатель можно использовать для общего понимания экономики отрасли, но нельзя напрямую сравнивать с рентабельностью, которую вы рассчитали по формуле «Прибыль / Выручка».
3. Сравните результат с бизнес-планом
При планировании компания может установить целевой уровень рентабельности. Например, собственник рассчитывает, что после всех основных операционных расходов бизнес должен получать не меньше 15 копеек прибыли с каждого рубля выручки. Это соответствует рентабельности продаж 15%.
Если фактический показатель ниже, нужно выяснить причины и пересмотреть финансовый план.
Почему не стоит ориентироваться на универсальные нормы
В некоторых материалах можно встретить такие ориентиры:
- до 5% — низкая рентабельность;
- 5–20% — средняя;
- 20–30% — высокая;
- выше 30% — очень высокая.
Использовать эти диапазоны как обязательные нормативы не стоит. Они не учитывают отраслевые различия и не всегда уточняют, по какой прибыли рассчитан показатель.
Например, 10% чистой рентабельности продаж и 10% рентабельности по валовой прибыли — совершенно разные результаты. В первом случае компания уже учла почти все расходы, во втором — только себестоимость продаж.
Поэтому лучше оценивать не абстрактную норму, а собственную динамику, целевой показатель из бизнес-плана и результаты других компаний. Для розничной торговли 5% может быть нормальным результатом, а для некоторых IT- или сервисных бизнесов — сигналом о недостаточной эффективности.
Как повысить рентабельность продаж
Если выручка растет, а рентабельность продаж снижается, это обычно означает, что расходы растут быстрее выручки либо снижается маржинальность продаж. Вот несколько способов исправить ситуацию:
1. Пересмотрите скидки и ценовую политику
Скидки помогают привлекать покупателей, но уменьшают прибыль с каждой продажи.
Например, компания продает товар за 2 000 рублей при себестоимости 1 200 рублей. Валовая прибыль составляет 800 рублей, или 40% от цены. Если предоставить скидку 10%, цена снизится до 1 800 рублей, а валовая прибыль с единицы — до 600 рублей.
Чтобы сохранить прежнюю общую валовую прибыль, компании придется продать примерно на 33,3% больше товаров. Этот расчет верен при условии, что себестоимость и другие переменные затраты на единицу не изменятся.
2. Увеличивайте средний чек
Предлагайте покупателям сопутствующие товары и дополнительные услуги. Например, интернет-магазин электроники может предлагать вместе с ноутбуком мышь, сумку, программное обеспечение или расширенную гарантию.
Анализируйте, какие позиции покупатели чаще приобретают вместе, и просите менеджеров предлагать сопутствующие товары.
Главное — продавать продукты, которые приносят дополнительную валовую прибыль, а не просто увеличивают сумму заказа. Если дополнительная позиция требует скидки, бесплатной доставки или высоких затрат на обслуживание, она может не улучшить, а снизить рентабельность.
3. Оптимизируйте ассортимент
Посчитайте прибыльность отдельных товаров, услуг, категорий и каналов продаж. Это поможет определить позиции, которые приносят основную прибыль, товары с низкой маржой и продукцию, которая плохо продается и создает затраты на хранение, списания и возвраты.
По результатам анализа пересмотрите цены, закупки и ассортимент. Например, сократите закупки неликвидных товаров, пересмотрите условия с поставщиками и активнее продвигайте наиболее прибыльные позиции.
При этом не стоит оценивать товары только по валовой марже: товар с меньшей маржой может быть выгоден, если он увеличивает средний чек, привлекает клиентов или стимулирует повторные покупки.
4. Снизьте себестоимость и операционные расходы
Проверьте, какие затраты можно сократить без ущерба для качества продукта, уровня сервиса и способности компании продавать. Например:
- найти поставщиков с более выгодными условиями;
- сократить потери при хранении и транспортировке;
- автоматизировать повторяющиеся операции;
- уменьшить количество брака, возвратов и ошибок в заказах;
- пересмотреть расходы на аренду, подрядчиков, рекламу и программное обеспечение.
Даже небольшое сокращение затрат может положительно повлиять на рентабельность, особенно при больших объемах продаж. Но сокращение расходов повышает рентабельность только тогда, когда не уменьшает выручку, конверсию, качество продукта или удержание клиентов.
5. Повышайте эффективность отдела продаж
Чем больше обращений превращается в сделки, тем эффективнее компания использует расходы на привлечение клиентов.
Установите нормативы скорости ответа, контролируйте конверсию заявок в продажи и анализируйте причины отказов.
6. Работайте с постоянными клиентами
Повторные продажи помогают получать дополнительную выручку без постоянных затрат на привлечение новых покупателей.
Запустите программу лояльности, предлагайте персональные условия и напоминайте клиентам о повторных покупках. Например, продавец расходных материалов может автоматически сообщать компаниям, когда пора пополнить запасы.
Важно учитывать не только частоту повторных заказов, но и расходы на обслуживание клиентов: скидки, бонусы, бесплатная доставка и персональная поддержка должны окупаться дополнительной прибылью. Работа с постоянной аудиторией должна оставаться рентабельной.
Главное о рентабельности продаж
Рентабельность продаж помогает понять, насколько эффективно компания превращает выручку в прибыль. Чтобы правильно использовать этот показатель, запомните несколько правил:
- ROS показывает долю выбранного вида прибыли в выручке. Например, при рентабельности 15% с каждого рубля выручки остается 15 копеек прибыли.
- Как рассчитывается рентабельность продаж: прибыль делят на выручку за один и тот же период и умножают на 100%. В зависимости от задачи можно рассчитывать рентабельность по валовой, маржинальной, операционной или чистой прибыли. Важно всегда уточнять, какой именно показатель используется.
- Универсальной нормы ROS нет. Сравнивайте результаты с предыдущими периодами, бизнес-планом и компаниями своей отрасли.
- Повысить показатель рентабельности продаж можно за счет оптимизации затрат, работы с ассортиментом, увеличения среднего чека, повторных продаж и улучшения обслуживания клиентов.